 רגולציה
דרום קוריאה מציגה מתווה בן שלושה שלבים לטוקניזציה של כלל ניירות הערך
הרגולטורים בסיאול פרסמו תוכנית מדורגת שבסופה יוכלו מניות, אג"ח וקרנות להיסחר ולהיסלק על גבי בלוקצ'יין, כולל סליקה במטבעות יציבים. מה כולל המתווה, ומה עדיין לא נסגר בו.
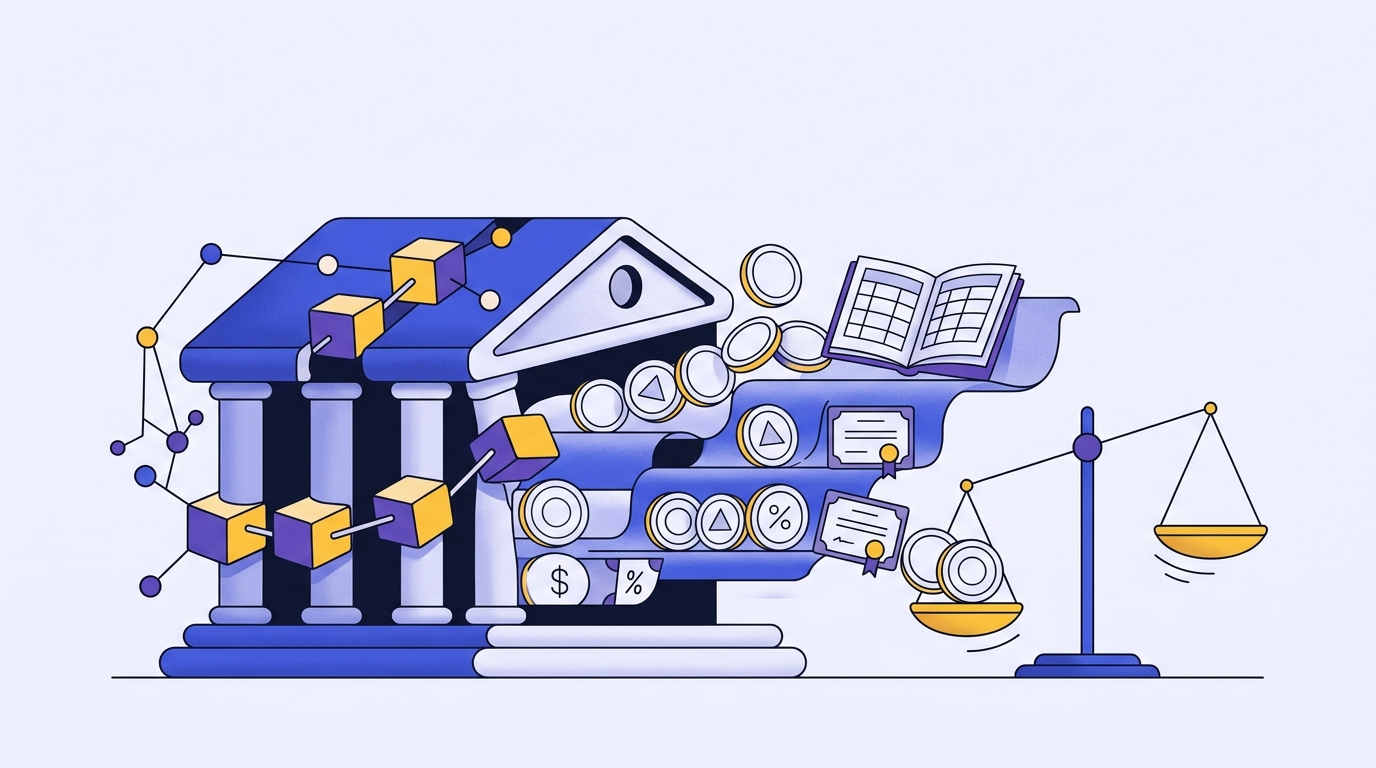
הרשויות הפיננסיות בדרום קוריאה פרסמו מתווה מדורג שנועד להעביר את שוק ניירות הערך המקומי אל תשתית בלוקצ'יין. לפי דיווח The Block מ-4 בספטמבר, מדובר בתוכנית בת שלושה שלבים שתחל לפעול ב-2027, ובסופה אמורים כל סוגי ניירות הערך — ולא רק מכשירים נבחרים — להיות ניתנים להנפקה ולמסחר בצורה מטוקנת. הדיווח המקביל של Traders Union מתאר את היעד באותם קווים: מניות, איגרות חוב וקרנות.
הנקודה שמושכת את תשומת הלב המקצועית אינה עצם הטוקניזציה, אלא היעד הסופי שהרגולטורים הציבו לעצמם: לאפשר למשתתפי השוק לסלוק עסקאות בניירות ערך מטוקנים ישירות על גבי הרשת, באמצעות מטבעות יציבים. זהו הבדל מהותי בין "רישום דיגיטלי" לבין שינוי אמיתי בתשתית.
מה זו בעצם טוקניזציה של נייר ערך
מניה או אג"ח אינן חפץ פיזי; הן רישום. כיום הרישום הזה נשמר במערכות של מסלקה מרכזית, וכל העברת בעלות מחייבת שרשרת של מתווכים — ברוקר, בנק סולק, מסלקה — שכל אחד מהם מנהל את הספרים שלו ומתאם אותם מול האחרים. טוקניזציה פירושה שהרישום עובר לספר חשבונות משותף, שבו הבעלות על הנייר מיוצגת כטוקן, וההעברה שלו היא שינוי ברשת עצמה.
היתרון התיאורטי הוא בקיצור לוחות הזמנים. בשווקים מסורתיים, הפער בין ביצוע העסקה לבין סילוקה נמדד בימי עסקים, ובפער הזה מתגלגל סיכון אשראי בין הצדדים. אם גם הנייר וגם התשלום נמצאים על אותה רשת, אפשר לבצע את שני צדי העסקה כפעולה אחת: הטוקן עובר רק אם הכסף עובר. זו הסיבה שסליקה במטבע יציב אינה פרט טכני שולי במתווה הקוריאני, אלא החלק שהופך אותו לשינוי תשתיתי ולא לשכבת קוסמטיקה מעל המערכת הקיימת.
מכאן גם נובעת הסיבה שרגולטורים בעולם ניגשים לזה בזהירות: ברגע שהתשלום מתבצע במטבע יציב, איכות הרזרבות שמאחורי אותו מטבע הופכת לחלק מתשתית שוק ההון. מטבע יציב שאינו מגובה כראוי אינו רק בעיה של המחזיקים בו — הוא נקודת כשל של מנגנון הסליקה כולו.
למה דווקא בשלבים
הבחירה בפריסה מדורגת אינה מקרית. שוק ניירות ערך הוא מערכת שאי אפשר לכבות ולהדליק מחדש; היא חייבת לעבוד בכל יום מסחר. מתווה מדורג מאפשר לרגולטור להתחיל מקטגוריות מצומצמות יותר, לבחון כיצד מתנהגים בפועל הפיקוח, הדיווח והנזילות, ורק אז להרחיב. הוא גם נותן לגופים הפיננסיים המקומיים זמן להיערך — כי טוקניזציה אינה משנה רק את הטכנולוגיה, אלא גם את שאלת המשמורת: מי מחזיק את המפתחות, מה קורה כשהם אובדים, וכיצד נראה הליך גבייה או עיקול על נכס שרשום ברשת.
מה עדיין לא נסגר
הדיווחים שלפנינו מתארים מתווה ויעדים, לא ספר חוקים מוגמר. מתוך המקורות שבידינו לא עולה אילו מטבעות יציבים יאושרו לשימוש בסליקה, מי יהיו המנפיקים המורשים, ובאילו תנאי רזרבה ופיקוח. גם השאלה מי רשאי להפעיל את התשתית עצמה — הבורסה, המסלקה הקיימת, או גופים חדשים — אינה מפורטת בדיווחים.
וחשוב לא פחות, מה שהמתווה הזה אינו אומר: הוא נוגע לשוק ההון של דרום קוריאה ולגופים המפוקחים בו. אין בו קביעה לגבי מסחר במטבעות קריפטו כשלעצמם, הוא אינו הופך ניירות ערך זרים לזמינים אוטומטית למשקיעים קוריאנים, ואינו מחייב אף רגולטור אחר בעולם. יעדי תאריך במהלכים רגולטוריים מסוג זה נוטים גם להיגזר מחקיקה ומהיערכות טכנית, ולכן הם עשויים לזוז — התוכנית מתארת כוונה, לא לוח זמנים מובטח.
מקורות: The Block · Traders Union
המידע בכתבה נועד להרחבת הדעת בלבד ואינו מהווה ייעוץ השקעות או תחליף לייעוץ מקצועי.
התוכן באתר הוא מידע וסיקור בלבד ואינו מהווה ייעוץ השקעות או המלצה לקנייה או מכירה של נכס כלשהו. שוק הקריפטו תנודתי — כל החלטה היא באחריותכם.
עוד בנושא
לכל החדשות רגולציה
רגולטור בריטי בוחן להוציא זהב מתומכן מתחולת חוקי הקרנות
ה-FCA שוקלת מסגרת כללים נפרדת למוצרי זהב מבוסס-בלוקצ'יין, שתפטור חלקם מהרגולציה החלה על קרנות. כל הדיווחים מתבססים על ידיעה עיתונאית אחת, והנוסח עצמו טרם פורסם.
 רגולציה
אלבוקרקי אוסרת על עמדות ביטקוין ונותנת למפעילים 45 יום לפנות אותן
מועצת העיר בניו-מקסיקו החליטה להוציא מתחומה את המכונות האוטומטיות לרכישת מטבעות דיגיטליים, בנימוק שרוב מוחלט של הפעולות בהן קשור להונאה. האיסור הוא מקומי בלבד, ורבות מהשאלות סביב אכיפתו עדיין פתוחות.
 רגולציה
נוסח מעודכן של חוק CLARITY מופץ בסנאט, ימים לפני הצבעה פרוצדורלית
רפובליקנים בסנאט הפיצו טיוטה חדשה של הצעת החוק להסדרת מבנה שוק הקריפטו בארצות הברית. הסנאטורית סינתיה לאמיס טוענת שהנוסח כולל יותר ממאה שינויים שביקשו הדמוקרטים, וקוראת להם לתמוך בהצבעה הקבועה ל-15 בספטמבר.